你每个月房贷扣款短信里少掉的那几百块,可不是你的错觉。
8月28日,央行和金融监管总局联合发文,把个人住房贷款最长年限从30年提到了40年。两天后,建行率先落实:存量房贷客户可以去经办机构申请延期,延长期限最长不超过原贷款期限的一半,原期限与延期合计不超过40年。
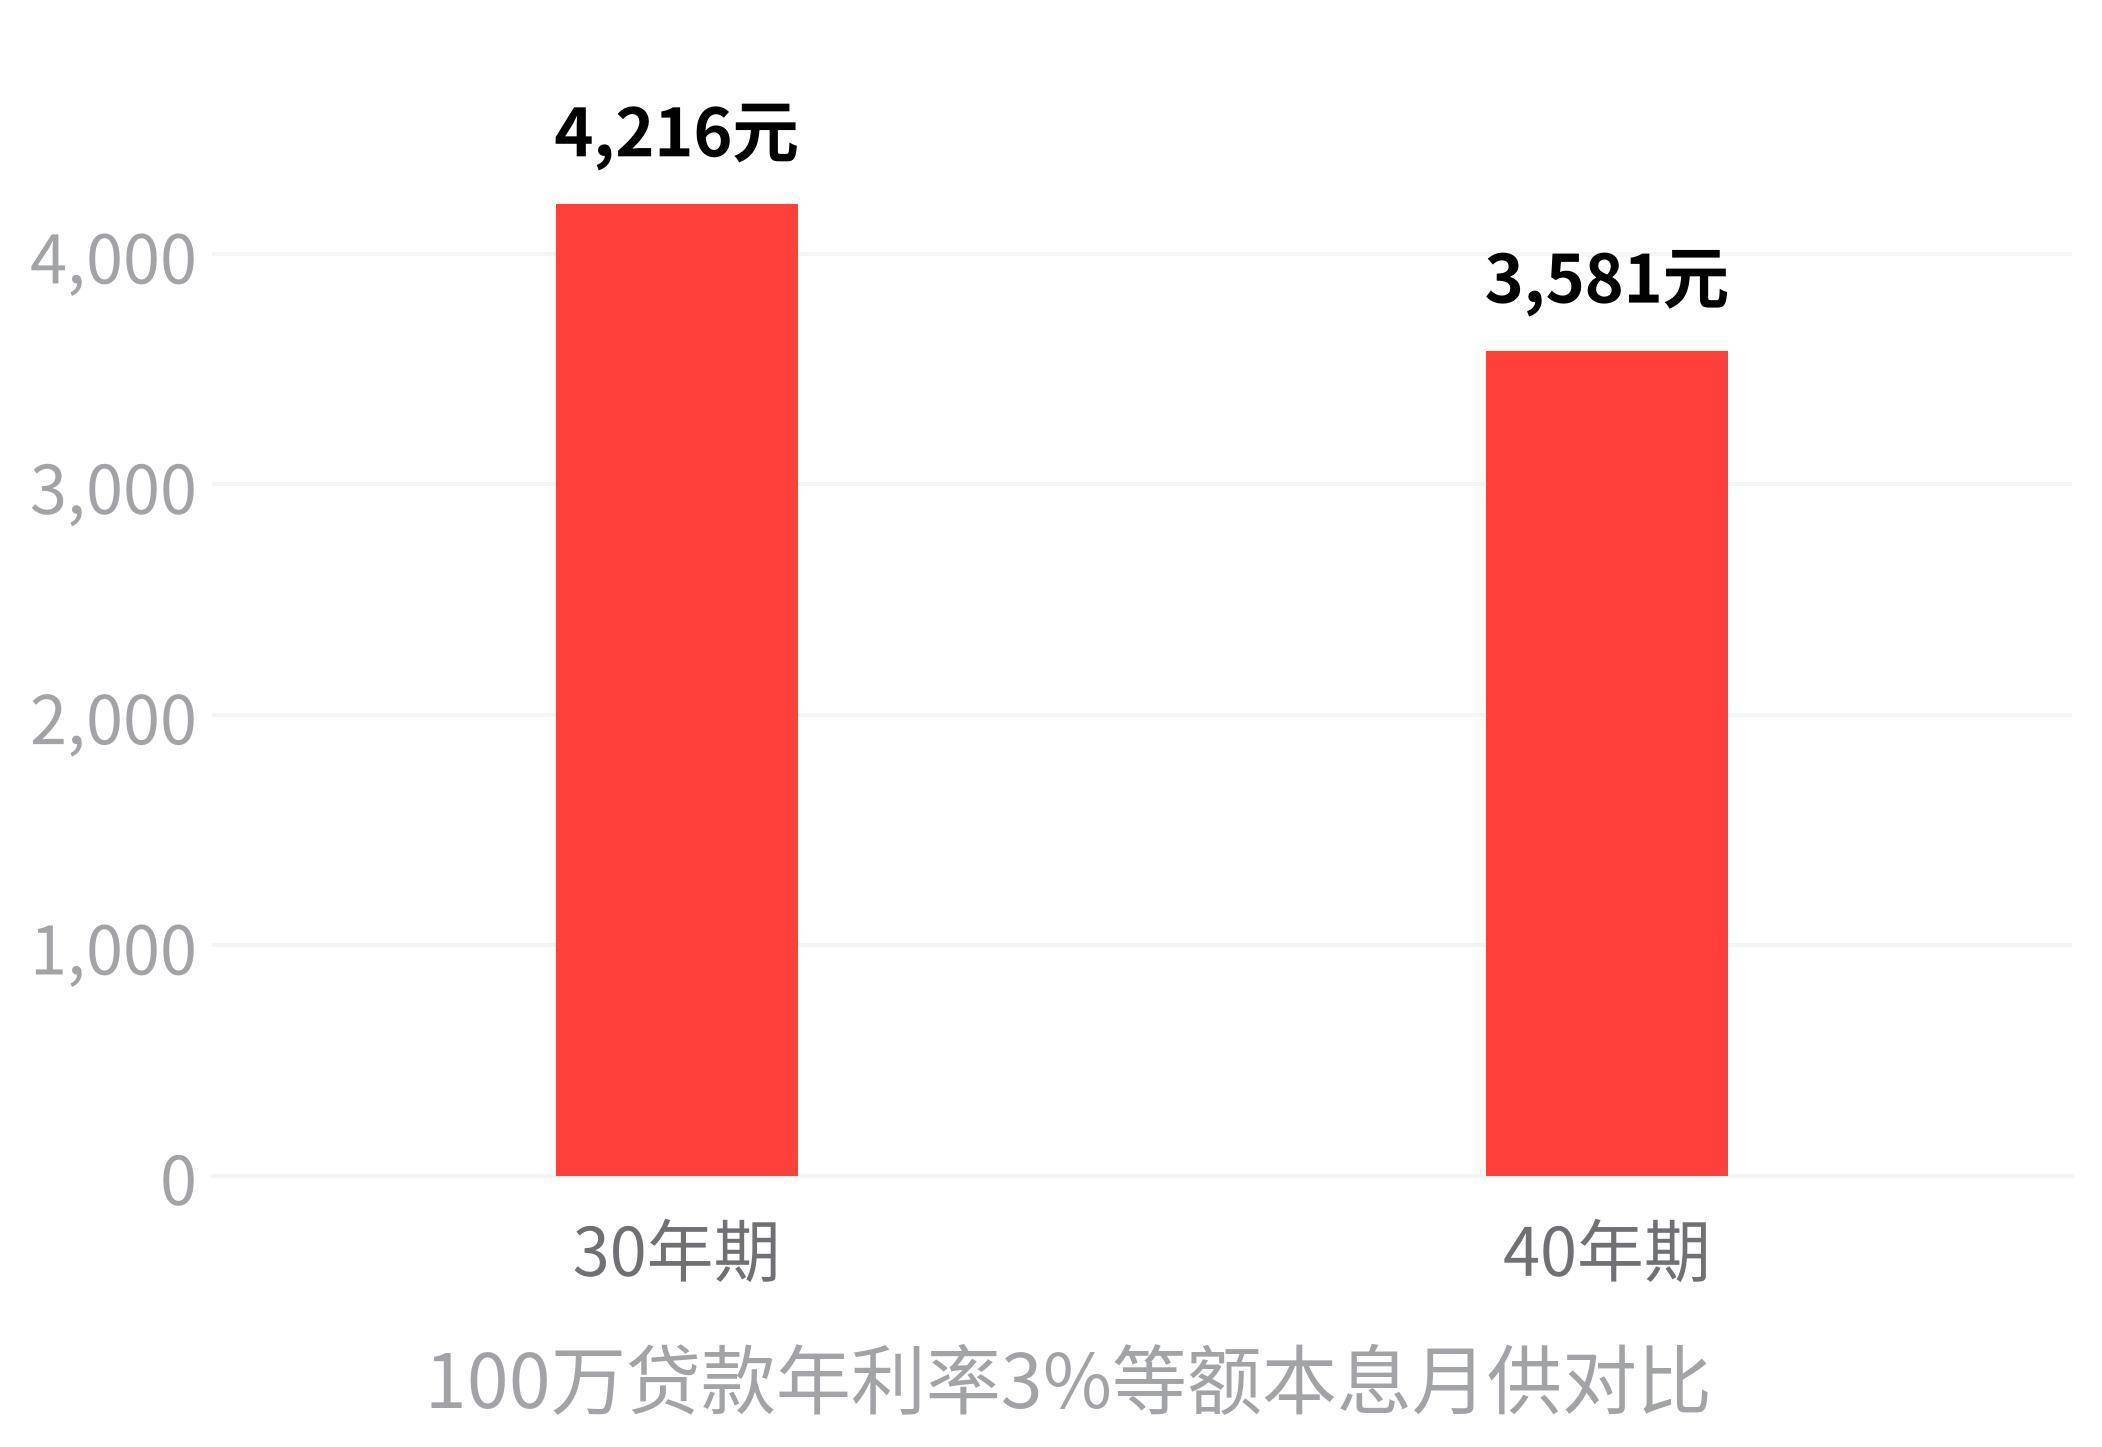
以上海易居房地产研究院副院长严跃进算的账为例——100万贷款、年利率3%、等额本息,30年期月供4216元,延长到40年后降到3581元,每月少还635元。
你打开手机银行,会发现这个月扣款确实变少了,但接下来真正的问题是:这笔钱该怎么安排?
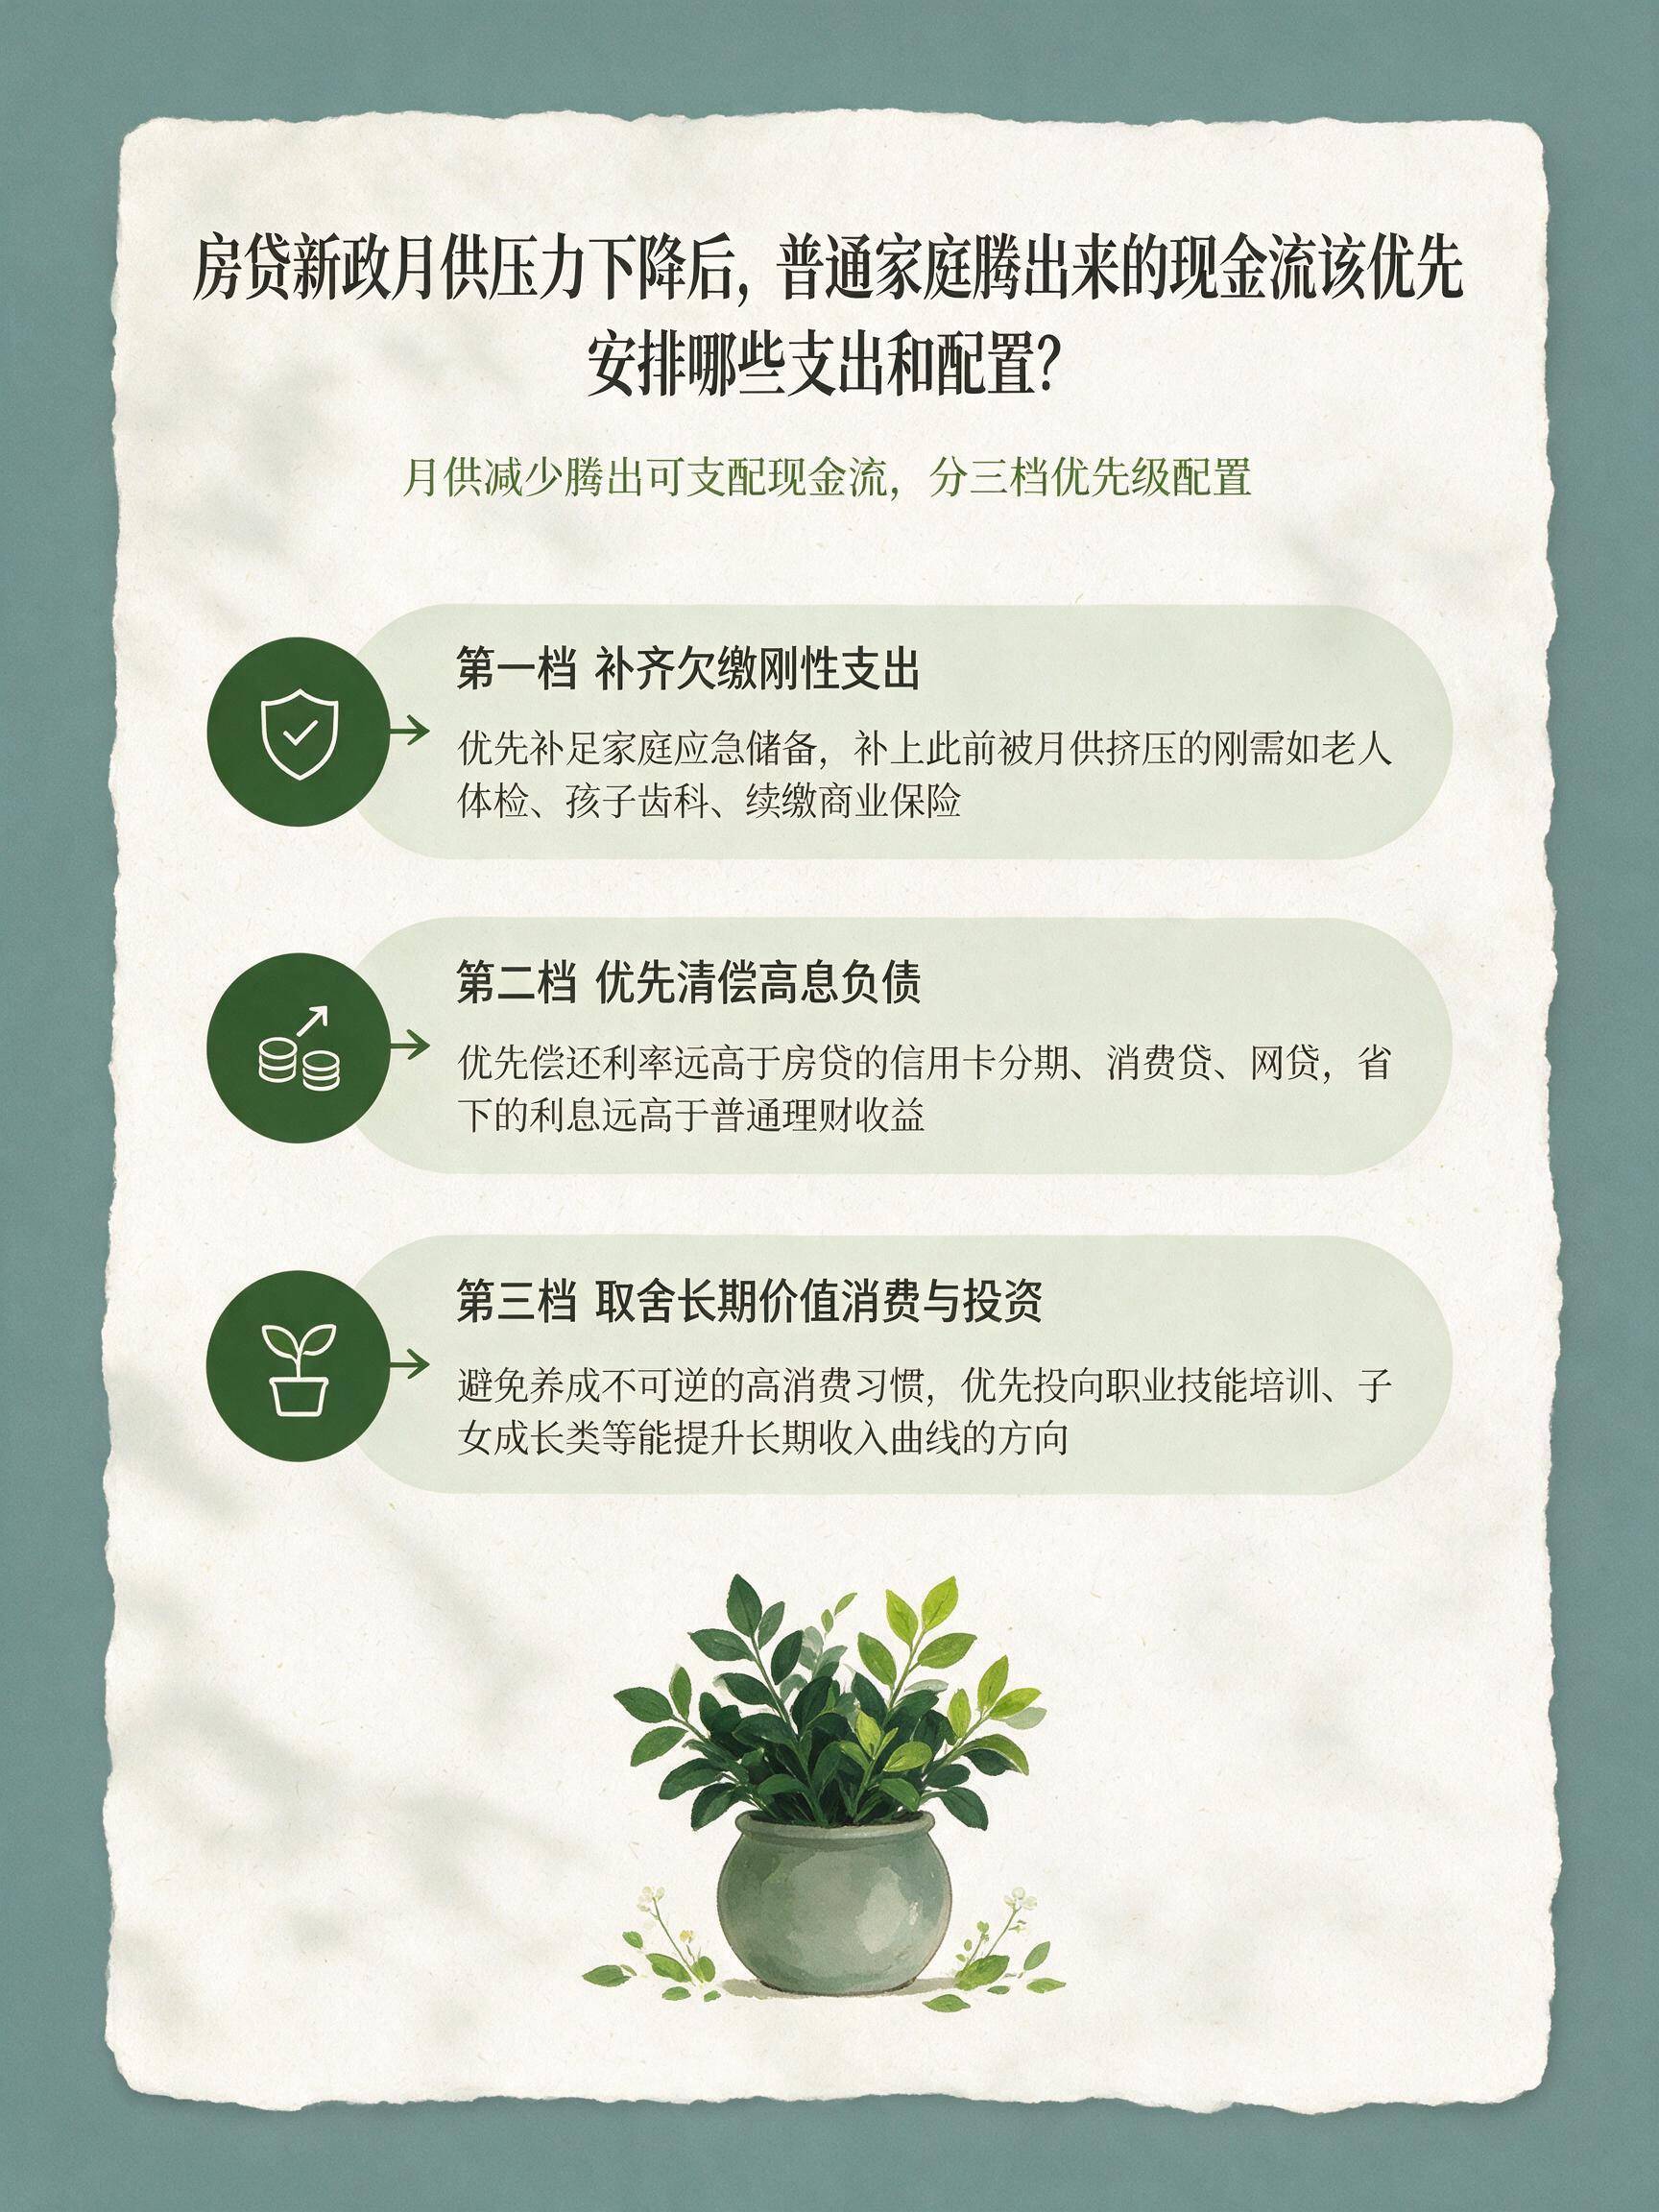
**第一档,补上你之前一直亏欠的东西**房贷延期可不是白给钱,而是你用更长时间换来了当下更宽松的现金流。这笔多出来的钱,最优先的用途不是消费,而是把被挤压到角落的那几项刚性支出扶正。
**先看看家庭应急储备。要是你目前的存款没办法覆盖三个月的基本生活开销——房贷、吃饭、水电、孩子学费——这每月635元就应该直接存进储蓄账户,千万别动用。政策帮扶的是“阶段性收入困难”人群,但阶段时长没人能保证。先让自己能扛住下一次意外,再做其他打算。
****再看看之前因为月供压力拖欠的刚性支出。孩子的牙齿矫正已经拖了半年了、家里老人的体检去年就该做、你自己的商业保险因为手头紧一直没续——这些不是你主动选择的“省钱”,而是月供硬生生挤掉的必需品。现在月供稍微松了点,就把它们补上。这不是消费,而是止损。
****第二档,把高息负债先砍掉**要是你家的应急储备和刚性支出已经基本覆盖了,接下来要关注的就是其他负债。
**你心里清楚,信用卡分期、消费贷、网贷平台上的那些欠款,利息比房贷高多了。房贷利率3%,延期多付利息的代价是以十年为单位的慢性成本。而你手中信用卡分期的实际年化利率很可能在15%以上,这笔钱多滚一年,代价立竿见影。
****每月多出来的几百块,应该优先偿还利息最高的那笔负债。这不是投资建议,而是简单的小学数学——你省下的利息,远超存银行所得。
****第三档,在消费和投资之间做抉择**前两档都覆盖了,这笔钱才真正进入“可自由支配”的范畴。但这里有个容易踩的坑:月供减少,你很容易觉得自己“变有钱了”,然后就开始升级消费——外卖从30元涨到50元,周末逛商场多买一件衣服,年底想换个新手机。
这种“慢慢涨上去”的生活成本,一旦形成习惯,就很难再降下来了。
**要记住,这笔钱不是凭空来的。100万贷款从30年延至40年,总利息大概多了20万。你每月少还的635元,背后是未来十年持续增长的利息支付。你今天用这笔钱吃了一顿火锅,未来某天可能就发现自己多还了好几个月的房贷。
****所以,要是你决定花掉这笔钱,应该花在能带来长期回报的地方。比如说你在考虑要不要报一个能提升收入的职业培训,或者给孩子选一个真正能学到东西的课外班——这些支出未来可能改变你的收入曲线,让你五年后不用再靠延期缓解月供压力。
****这才是正确运用“以时间换空间”的逻辑。
****要是这些方面都涵盖了,剩下的钱可以考虑定投指数基金或者存进养老保险。但这只是“建议”,不是“必须”——因为你的年龄、收入预期、家庭负担都不一样,没有标准答案。唯一确定的是:别让这笔钱无声无息地从指缝间溜走。
****别忘了,这笔钱将来是要还回去的**最后要说一个虽然让人不舒服但必须面对的事实:这次延期,你的本金偿还得更慢了。
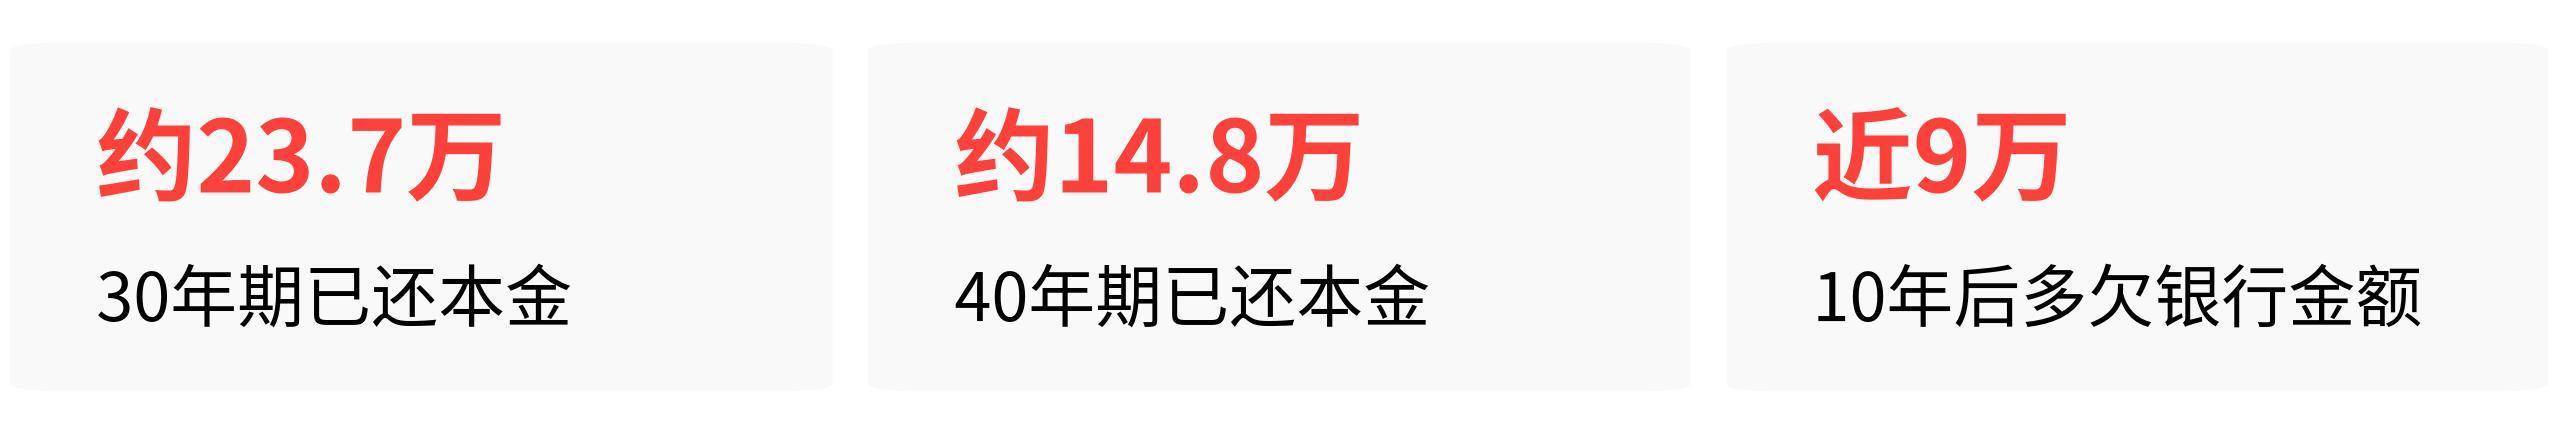
**同样100万贷款,还款10年后,30年方案已经偿还了大概23.7万本金,40年方案只偿还了大概14.8万——你每月轻松了,但十年后还是多欠银行近9万。要是将来打算换房或卖房,剩余本金更高,到手的钱就更少。
** #房贷延期 #理财规划 #债务管理 #资金安排
鼎冠配资提示:文章来自网络,不代表本站观点。